Resumo em 30 segundos
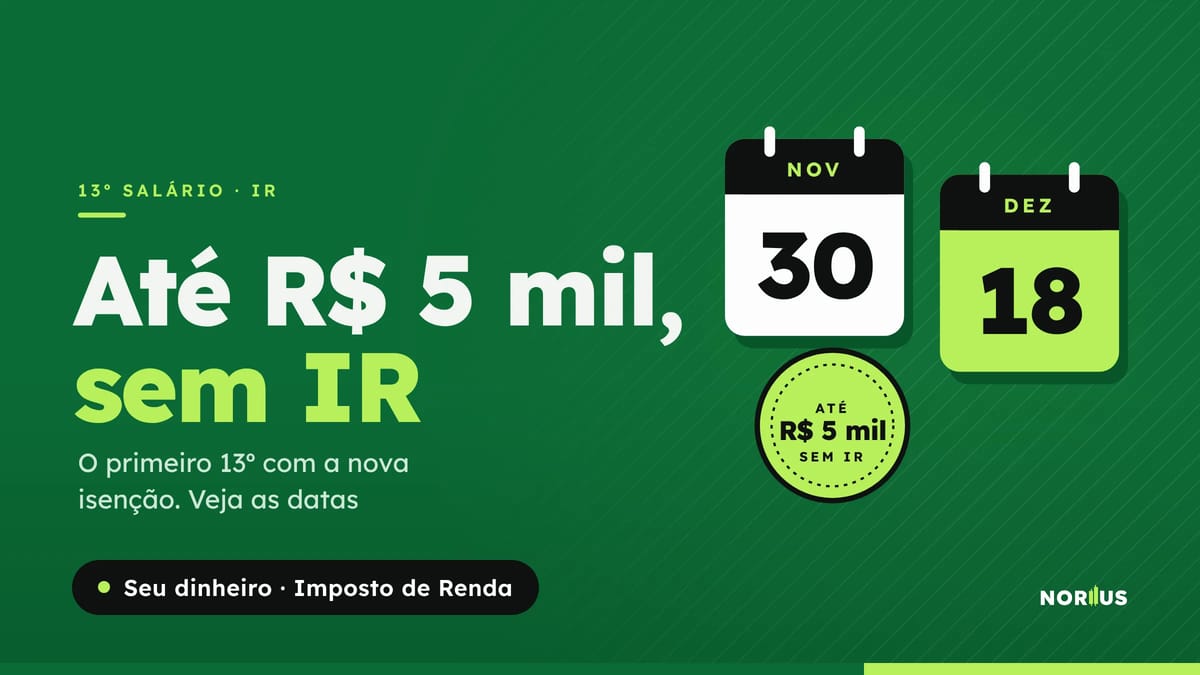
O 13º salário começa a cair na conta dos trabalhadores neste mês. A primeira parcela precisa ser paga até 30 de novembro, e a segunda, até 18 de dezembro, já que o dia 20 cai num domingo neste ano. Para quem não tem dívidas caras e já separou o dinheiro das contas de fim de ano, surge uma pergunta comum: onde guardar o que sobrar?
O momento é favorável para a renda fixa. Na quarta-feira (4), o Banco Central manteve a taxa Selic em 13,75% ao ano e interrompeu a série de cortes nos juros. Isso significa que as aplicações ligadas aos juros básicos continuam rendendo bem acima da inflação, que está em 4,58% em 12 meses.
Este texto não recomenda uma aplicação específica. A ideia é mostrar, com números, quanto rende o dinheiro em cada opção, quanto o imposto leva e quais cuidados ajudam a fazer uma escolha consciente.
Por que a Selic importa para quem guarda dinheiro?
A Selic é a taxa básica de juros da economia, definida pelo Comitê de Política Monetária (Copom) do Banco Central. Ela serve de referência para quase todas as outras taxas do país, tanto as que você paga num empréstimo quanto as que você recebe numa aplicação.
Na prática, a maior parte da renda fixa acompanha uma taxa muito próxima da Selic, chamada CDI. O CDI é a taxa que os bancos usam para emprestar dinheiro entre si por um dia. Ele costuma ficar cerca de 0,10 ponto percentual abaixo da Selic. Com a Selic em 13,75%, o CDI está em torno de 13,65% ao ano.
Quando um banco oferece um CDB que paga "100% do CDI", ele está prometendo devolver o dinheiro corrigido por essa taxa. Se paga "90% do CDI", rende 90% disso, e assim por diante.
Quanto rendem R$ 10 mil em um ano?
Para comparar, a Redação Norttus simulou uma aplicação de R$ 10 mil por 12 meses, considerando que a Selic e o CDI fiquem no nível atual durante todo o período. Os valores são aproximados e servem como referência, não como promessa de rendimento.
No Tesouro Selic, título público que acompanha a taxa básica, os R$ 10 mil renderiam cerca de R$ 1.375 antes do imposto. Depois do desconto de 17,5% de Imposto de Renda, alíquota para aplicações entre 361 e 720 dias, sobrariam cerca de R$ 1.134 de ganho líquido.
Num CDB que pague 100% do CDI, o rendimento bruto seria de cerca de R$ 1.365. Com o mesmo desconto de imposto, o ganho líquido ficaria em torno de R$ 1.126.
Numa LCI ou LCA que pague 90% do CDI, o rendimento seria de cerca de R$ 1.228. Como essas aplicações são isentas de Imposto de Renda para pessoas físicas, esse é o ganho que fica com o investidor. Ou seja, mesmo pagando uma porcentagem menor do CDI, a LCI ou LCA rende mais que o CDB do exemplo.
Na poupança, o rendimento seria de cerca de R$ 620, considerando o retorno aproximado de 6,2% ao ano. A poupança também é isenta de imposto, mas rende bem menos.
A diferença entre a melhor opção e a poupança, no exemplo, passa de R$ 600 em um ano. Para quem aplica um valor maior ou por mais tempo, a distância cresce.
Como funciona o Imposto de Renda na renda fixa?
A maioria das aplicações de renda fixa, como Tesouro Direto, CDBs e fundos, segue uma tabela regressiva de Imposto de Renda. Quanto mais tempo o dinheiro fica aplicado, menor a mordida do Leão.
Em aplicações de até 180 dias, a alíquota é de 22,5% sobre o rendimento. De 181 a 360 dias, cai para 20%. De 361 a 720 dias, para 17,5%. Acima de 720 dias, a alíquota é de 15%.
O imposto incide apenas sobre o ganho, não sobre o valor aplicado. E ele é descontado automaticamente no resgate, sem que o investidor precise fazer nada.
Além disso, quem resgata antes de 30 dias paga IOF, um imposto que pode consumir boa parte do rendimento. Ele começa em 96% do ganho no primeiro dia e cai até zerar no 30º dia. Por isso, aplicações muito curtas costumam render pouco.
Poupança, LCI e LCA são isentas de Imposto de Renda para pessoas físicas. Por isso, para comparar com um CDB, é preciso olhar o rendimento depois do imposto, e não a taxa anunciada.
Por que a poupança rende menos?
A regra da poupança é fixa e definida em lei. Quando a Selic está acima de 8,5% ao ano, como agora, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR). Isso dá cerca de 6,2% ao ano, menos da metade da Selic.
A poupança tem vantagens: é simples, isenta de imposto, permite saque a qualquer momento e é conhecida por quase todo mundo. Mas, com juros altos, ela perde para praticamente todas as aplicações de renda fixa, mesmo depois do imposto.
Um detalhe importante é a data de aniversário. O dinheiro da poupança só rende uma vez por mês, na data em que foi depositado. Quem saca antes dessa data perde o rendimento do mês.
Qual a diferença entre as principais aplicações?
O Tesouro Selic é um título emitido pelo governo federal e acompanha a taxa básica de juros. É considerado o investimento mais seguro do país e pode ser resgatado em qualquer dia útil, sem perder rendimento. É uma das opções mais usadas para a reserva de emergência. Ele cobra uma taxa de custódia de 0,20% ao ano da B3, mas há isenção para valores de até R$ 10 mil no Tesouro Selic.
O CDB é um título emitido por bancos. Funciona como um empréstimo que você faz ao banco, que devolve o dinheiro com juros. Há CDBs com liquidez diária, que permitem resgate a qualquer momento, e CDBs com prazo fixo, que costumam pagar mais em troca de o dinheiro ficar preso até o vencimento.
A LCI e a LCA também são emitidas por bancos, mas o dinheiro é usado para financiar o setor imobiliário (LCI) ou o agronegócio (LCA). Em troca da isenção de imposto, costumam ter prazo mínimo de carência, período em que o dinheiro não pode ser resgatado.
Os fundos DI aplicam a maior parte do dinheiro em títulos que acompanham o CDI. São práticos, mas cobram taxa de administração, que reduz o rendimento. Antes de escolher um fundo, vale comparar a taxa com o rendimento líquido de um CDB ou do Tesouro Selic.
O dinheiro está protegido?
O Tesouro Selic tem a garantia do governo federal. Já CDBs, LCIs e LCAs são protegidos pelo Fundo Garantidor de Créditos (FGC). Se a instituição quebrar, o FGC devolve até R$ 250 mil por pessoa e por instituição financeira, com um teto de R$ 1 milhão a cada quatro anos.
Essa garantia é um dos motivos pelos quais muitos investidores aceitam aplicar em bancos menores, que costumam pagar taxas mais altas para atrair clientes. Ainda assim, vale conferir se o valor aplicado está dentro do limite de cobertura e se a aplicação está realmente coberta pelo FGC. Fundos de investimento, por exemplo, não têm essa garantia.
O que considerar antes de aplicar o 13º?
O primeiro passo é olhar para as dívidas. Os juros do cartão de crédito rotativo e do cheque especial estão entre os mais altos do mercado e superam com folga qualquer rendimento da renda fixa. Para quem tem esse tipo de dívida, quitar ou renegociar costuma trazer um retorno maior que qualquer aplicação.
O segundo passo é a reserva de emergência. Educadores financeiros costumam sugerir guardar o equivalente a alguns meses de gastos numa aplicação segura e de resgate rápido, para cobrir imprevistos como desemprego, problemas de saúde ou consertos. Nesse caso, a liquidez importa mais que a rentabilidade máxima.
Depois disso, o prazo passa a ser a principal pergunta. Dinheiro que vai ser usado em poucos meses, como o IPVA e o IPTU do começo do ano, pede aplicações com liquidez diária. Dinheiro que pode ficar parado por mais tempo permite buscar taxas maiores em títulos com prazo fixo.
Por fim, vale comparar sempre o rendimento líquido, depois do imposto e das taxas. Uma aplicação que anuncia uma porcentagem alta do CDI pode render menos que outra isenta de imposto. A calculadora de renda fixa do Norttus faz essa conta para você.
A Selic vai continuar em 13,75%?
Não há garantia. No comunicado da última reunião, o Copom não se comprometeu com os próximos passos. A decisão de manter a taxa foi motivada pela inflação, que voltou a passar do teto da meta de 4,5%.
Se a inflação melhorar, o Banco Central pode retomar os cortes, o que reduziria aos poucos o rendimento das aplicações pós-fixadas, como o Tesouro Selic e os CDBs atrelados ao CDI. Se a inflação continuar alta, a taxa pode ficar parada por mais tempo. A próxima decisão do Copom está marcada para 9 de dezembro.
Para quem quer travar uma taxa por mais tempo, existem aplicações prefixadas, que definem o rendimento no momento da compra. Elas protegem o investidor se os juros caírem, mas podem render menos que as pós-fixadas se os juros subirem. Além disso, se forem vendidas antes do vencimento, podem ter perdas.
O que muda pra você
Perguntas frequentes
Quanto rende R$ 1.000 no Tesouro Selic?
Com a Selic em 13,75% ao ano, R$ 1.000 rendem cerca de R$ 137 em um ano antes do imposto, ou cerca de R$ 113 depois do desconto de 17,5% de Imposto de Renda. O valor muda se a Selic mudar.
LCI e LCA rendem mais que CDB?
Depende da taxa. Como são isentas de imposto, uma LCI ou LCA que paga 90% do CDI rende mais que um CDB de 100% do CDI em aplicações de até dois anos. Para comparar, é preciso olhar o rendimento depois do imposto.
A poupança ainda vale a pena?
Ela é simples e permite saque a qualquer hora, mas rende cerca de 6,2% ao ano, menos da metade da Selic atual. Para a maioria dos objetivos, há opções igualmente seguras que rendem mais.
O que é liquidez diária?
É a possibilidade de resgatar o dinheiro em qualquer dia útil, sem perder o rendimento acumulado. É uma característica importante para a reserva de emergência.