Resumo em 30 segundos
O 13º salário de 2026 tem uma novidade importante para milhões de trabalhadores. É o primeiro pago desde que entrou em vigor a isenção do Imposto de Renda para quem ganha até R$ 5 mil por mês. Para essa faixa, o desconto do Leão some também da gratificação de fim de ano.
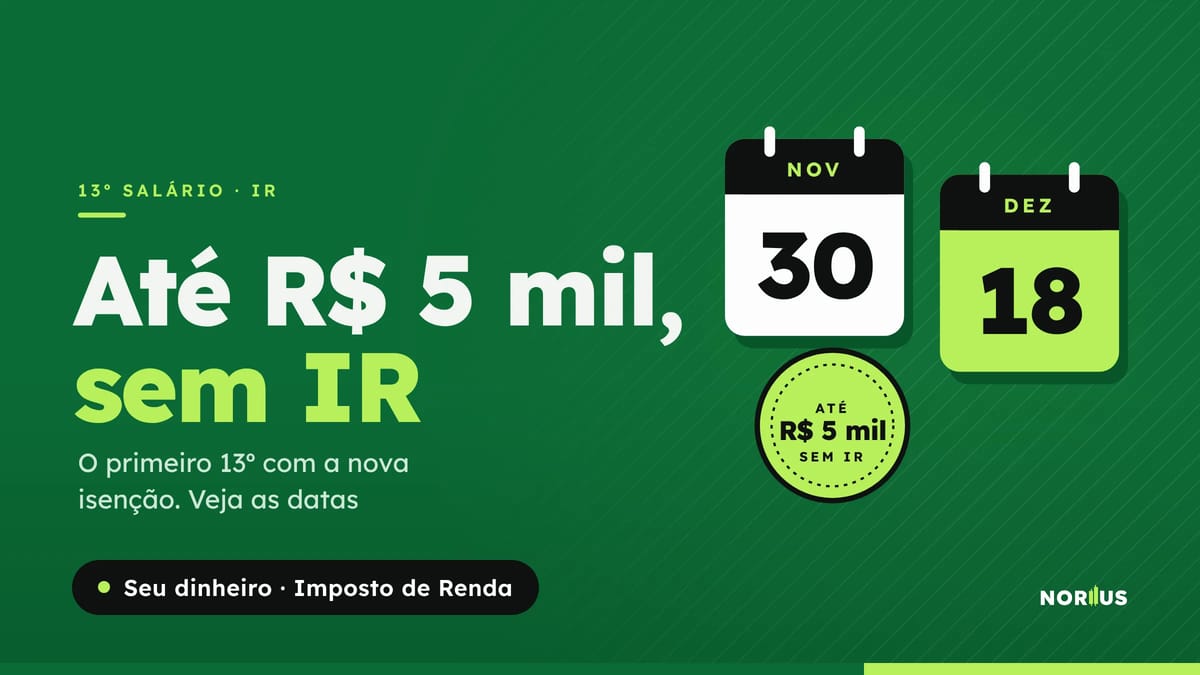
As datas seguem as de sempre, com um ajuste no calendário. A primeira parcela precisa cair na conta até 30 de novembro. A segunda deve ser paga até 18 de dezembro, porque o prazo legal, dia 20, cai num domingo neste ano.
A seguir, entenda quem tem direito, como o valor é calculado, como funciona a nova isenção e quanto sobra em cada faixa de salário.
Quem tem direito ao 13º?
Têm direito ao 13º os trabalhadores com carteira assinada, incluindo empregados domésticos, rurais, temporários e avulsos. Aposentados e pensionistas do INSS também recebem a gratificação, que nesse caso é chamada de abono anual e segue um calendário próprio.
O valor é proporcional ao tempo trabalhado no ano. Cada mês em que a pessoa trabalhou pelo menos 15 dias conta como 1/12 do salário. Quem trabalhou o ano inteiro recebe um salário completo. Quem foi contratado em julho, por exemplo, recebe 6/12, ou metade.
Quem foi demitido sem justa causa recebe o 13º proporcional junto com as verbas da rescisão. Já quem foi demitido por justa causa perde o direito ao 13º daquele ano.
Horas extras, adicional noturno, comissões e outros valores pagos com frequência entram no cálculo pela média do ano.
Quando cai cada parcela?
A lei que regula o pagamento, de 1965, divide o 13º em duas parcelas.
A primeira pode ser paga entre fevereiro e 30 de novembro. Muitas empresas pagam junto com as férias, quando o trabalhador pede. Quem ainda não recebeu deve ver o dinheiro na conta até o fim deste mês. Essa parcela corresponde a metade do salário do mês anterior e vem sem nenhum desconto.
A segunda parcela tem prazo até 20 de dezembro. Como a data cai num domingo em 2026, o pagamento deve ser feito até sexta-feira, 18 de dezembro. É nessa parcela que saem os descontos de INSS e, quando houver, de Imposto de Renda, calculados sobre o valor total do 13º.
Por isso, a segunda parcela costuma ser menor que a primeira. Não é erro: os descontos de todo o 13º saem de uma vez só.
Empresas que atrasam o pagamento estão sujeitas a multa aplicada pela fiscalização do trabalho. O trabalhador que não receber pode procurar o sindicato da categoria ou a Superintendência Regional do Trabalho.
O que mudou no Imposto de Renda?
A Lei 15.270, aprovada pelo Congresso e sancionada em 2025, passou a valer em 1º de janeiro de 2026. Ela zera o Imposto de Renda de quem recebe até R$ 5 mil por mês e reduz o imposto de quem ganha entre R$ 5 mil e R$ 7.350.
Até 2025, a isenção alcançava apenas quem ganhava até dois salários mínimos. Segundo estimativa citada pela Agência Senado, a mudança beneficia mais de 15 milhões de contribuintes. Desses, mais de 10 milhões deixam de pagar o imposto e cerca de 5 milhões passam a pagar menos.
A tabela progressiva, com alíquotas de 7,5% a 27,5%, continua a mesma. O que a lei criou foi um desconto aplicado depois do cálculo pela tabela. Para quem ganha até R$ 5 mil, esse desconto é igual ao imposto devido, e o resultado é zero. Na faixa de transição, o desconto vai diminuindo até sumir em R$ 7.350.
A isenção vale para o 13º?
Sim. A redução prevista na lei também se aplica ao 13º salário. Por isso, quem tem um 13º de até R$ 5 mil não paga Imposto de Renda sobre a gratificação.
O 13º tem uma regra própria: a chamada tributação exclusiva na fonte. Isso significa que o imposto é calculado separadamente do salário do mês, como se o 13º fosse uma renda à parte. O valor descontado é definitivo e não é ajustado na declaração anual, nem para mais nem para menos.
Na prática, o trabalhador não recebe de volta na restituição o que foi descontado do 13º. Também não paga mais por causa dele. Na declaração, o 13º aparece na ficha de rendimentos sujeitos à tributação exclusiva.
Quanto sobra em cada faixa de salário?
Uma tabela publicada pelo InvestNews, com exemplos atribuídos à Receita Federal, ajuda a entender o efeito da lei. Os casos consideram um trabalhador sem dependentes e com a dedução mais vantajosa.
Com um 13º de R$ 4.000, o imposto pela tabela seria de R$ 114,76. Com a redução, o valor a pagar é zero.
Com um 13º de R$ 5.000, o imposto pela tabela seria de R$ 312,89. A redução cobre todo esse valor, e o trabalhador também não paga nada.
Com um 13º de R$ 6.000, o imposto pela tabela seria de R$ 564,85. A redução é de R$ 179,75, e o valor a pagar cai para R$ 385,10.
Acima de R$ 7.350, não há redução, e vale apenas a tabela tradicional. Para quem ganha mais, nada muda em relação ao ano passado.
Cada dependente declarado reduz a base de cálculo em R$ 189,59. Quem tem filhos ou outros dependentes informados à empresa pode pagar menos ainda.
E o INSS?
O desconto do INSS continua normal. A contribuição incide sobre o valor total do 13º, com as mesmas alíquotas progressivas usadas no salário, que vão de 7,5% a 14% conforme a faixa de renda.
Esse desconto também sai apenas na segunda parcela. Quem ganha até R$ 5 mil, portanto, vai ver na segunda parcela apenas o desconto do INSS, sem o do Imposto de Renda.
O INSS do 13º é calculado à parte, sem somar com o salário de dezembro. Assim, o trabalhador não muda de faixa de contribuição por receber a gratificação.
E os aposentados do INSS?
Aposentados e pensionistas recebem o 13º, chamado de abono anual, num calendário próprio. Em vários anos recentes, o governo antecipou o pagamento para o primeiro semestre. Quem começou a receber o benefício mais recentemente recebe a parte que falta no fim do ano.
Segundo informações divulgadas sobre o calendário de 2026, segurados que passaram a receber aposentadoria, pensão ou outro benefício com direito ao abono a partir de maio recebem o valor entre 24 de novembro e 7 de dezembro. A data exata depende do número final do cartão do benefício e pode ser conferida no aplicativo ou site Meu INSS.
A isenção do Imposto de Renda até R$ 5 mil também vale para aposentados e pensionistas. Além disso, quem tem mais de 65 anos conta com uma parcela extra de isenção sobre aposentadorias, que já existia antes da nova lei.
Como conferir se o valor está certo?
O primeiro passo é olhar o holerite, o demonstrativo de pagamento que a empresa entrega. Ele deve mostrar o valor bruto do 13º, o número de meses considerados e cada desconto separado.
Na primeira parcela, o valor deve ser metade do salário bruto, sem desconto algum. Se o trabalhador recebe R$ 3.000 por mês e trabalhou o ano todo, a primeira parcela deve ser de R$ 1.500.
Na segunda parcela, a conta é um pouco maior. Parte-se do valor total do 13º, desconta-se o INSS e, quando houver, o Imposto de Renda, e por fim subtrai-se o que já foi pago na primeira parcela. O que sobra é o valor depositado.
Quem tem salário variável, com comissões ou horas extras, deve conferir se a média do ano foi incluída. É comum a empresa pagar a primeira parcela só com o salário fixo e fazer o acerto das médias na segunda parcela ou até janeiro.
Se algo parecer errado, o caminho é conversar primeiro com o setor de recursos humanos. Persistindo a dúvida, o sindicato da categoria pode orientar.
Como usar bem o 13º?
O 13º é, para muita gente, a maior entrada de dinheiro do ano. Por isso, vale planejar antes de o valor cair na conta.
Para quem tem dívidas, a prioridade costuma ser quitar ou renegociar as que têm juros mais altos, como o rotativo do cartão de crédito e o cheque especial. Os juros dessas linhas estão entre os maiores do mercado e superam qualquer rendimento de aplicação. Até 6 de dezembro, o Feirão Serasa Limpa Nome oferece renegociação de dívidas com descontos definidos pelos credores.
Também ajuda olhar para as despesas do começo do ano. IPVA, IPTU, matrícula e material escolar costumam se concentrar entre janeiro e março. Separar parte do 13º para essas contas evita recorrer ao crédito caro.
Quem não tem dívidas e já organizou as despesas pode guardar o restante. Com a Selic em 13,75% ao ano, aplicações conservadoras de renda fixa rendem bem mais que a poupança. A calculadora de 13º salário do Norttus ajuda a estimar o valor líquido antes de o dinheiro cair na conta.
O que muda pra você
Perguntas frequentes
Quem ganha até R$ 5 mil paga Imposto de Renda no 13º?
Não. Desde janeiro de 2026, a Lei 15.270/2025 zera o imposto para quem recebe até R$ 5 mil por mês, e a regra também vale para o 13º salário. O INSS continua sendo descontado.
Até quando a empresa precisa pagar a primeira parcela?
Até 30 de novembro. A primeira parcela corresponde a metade do salário e vem sem descontos.
Por que a segunda parcela vem menor?
Porque os descontos de INSS e, quando houver, de Imposto de Renda sobre todo o 13º saem de uma vez na segunda parcela.
O imposto descontado do 13º volta na restituição?
Não. O 13º tem tributação exclusiva na fonte, e o valor retido é definitivo. Ele não entra no cálculo do ajuste anual da declaração.