Resumo em 30 segundos
A inflação oficial do Brasil chegou a 4,63% em 12 meses até outubro, segundo o IBGE. O número parece pequeno, mas tem efeito direto sobre o salário, as compras do mês e o dinheiro guardado.
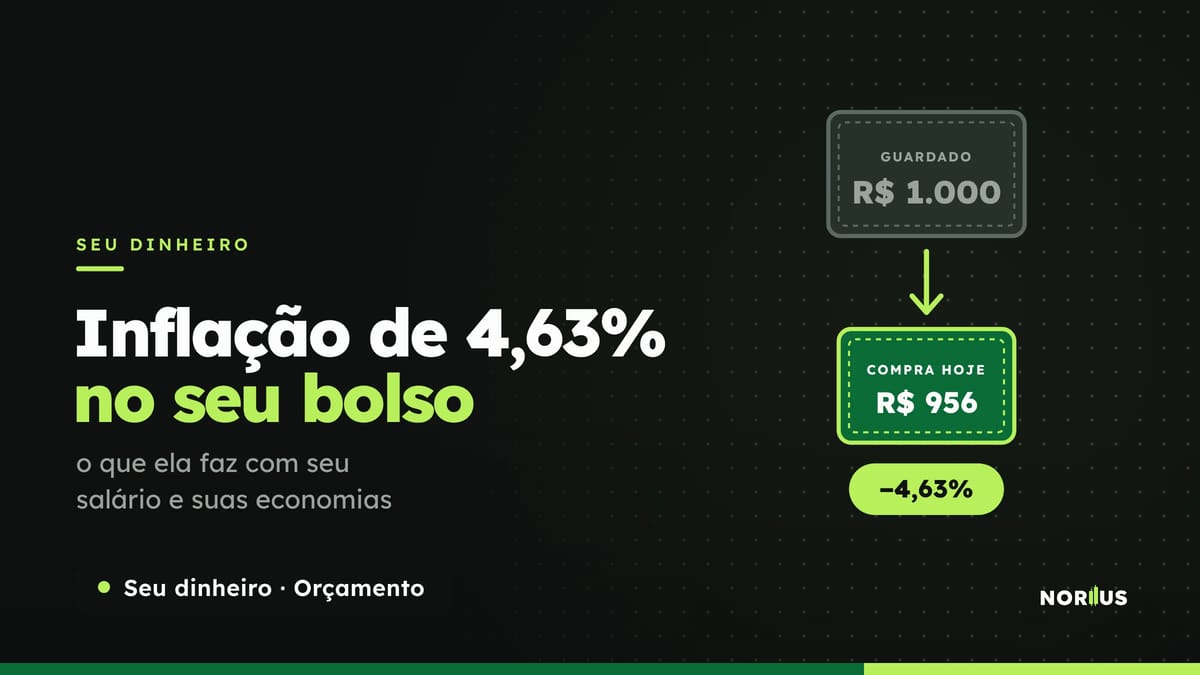
Na prática, R$ 1.000 guardados sem rendimento desde outubro de 2025 compram hoje o equivalente a cerca de R$ 956, nas contas do Norttus com os dados do IBGE. A perda é maior para quem gasta uma fatia grande da renda com comida, que subiu mais do que a média.
Veja o que mais pesou no bolso, como ficam salários e aluguéis e quanto a poupança e o CDI renderam acima da inflação no último ano.
Quanto o dinheiro perdeu em 12 meses?
A inflação mede quanto os preços subiram em média. Quando os preços sobem 4,63%, cada real compra 4,63% a menos do que comprava um ano antes, de forma aproximada.
O efeito se acumula com o tempo. Quem deixou dinheiro parado na conta corrente, sem nenhum rendimento, perdeu poder de compra todos os meses em que os preços subiram. Em agosto, quando houve deflação de 0,32%, o dinheiro parado chegou a ganhar um pouco, mas o saldo do ano foi de perda.
Como a inflação andou mês a mês?
A alta de preços não foi uniforme ao longo do ano. Segundo o IBGE, a variação mensal do IPCA nos últimos 12 meses foi esta:
- novembro de 2025: 0,18%;
- dezembro de 2025: 0,33%;
- janeiro de 2026: 0,33%;
- fevereiro: 0,70%;
- março: 0,88%, a maior taxa do período;
- abril: 0,67%;
- maio: 0,58%;
- junho: 0,16%;
- julho: 0,07%;
- agosto: queda de 0,32%;
- setembro: 0,82%;
- outubro: 0,14%.
O primeiro semestre de 2026 concentrou as taxas mais altas. De fevereiro a maio, a inflação ficou acima de 0,5% ao mês, ritmo que, se mantido por um ano inteiro, levaria a uma alta acima de 6%. No meio do ano, os preços desaceleraram e chegaram a cair em agosto, antes de voltar a subir com força em setembro.
Para o orçamento das famílias, isso significa que o aperto não foi sentido de forma igual em todos os meses. Quem comparar a conta do supermercado de março com a de julho, por exemplo, provavelmente percebeu ritmos bem diferentes de alta.
O que mais subiu no supermercado?
A comida pesou mais que a média. Segundo o IBGE, a alimentação no domicílio, que mede os preços no supermercado e na feira, subiu 5,75% em 12 meses, acima dos 4,63% do índice geral.
Alguns itens subiram muito mais, segundo o IBGE:
- tomate: alta de 63,35% em 12 meses;
- leite longa vida: alta de 12,16%;
- carnes: alta de 12,09%;
- arroz: alta de 4,68%.
Outros ficaram mais baratos. O café moído caiu 18,39% em um ano, e o ovo, 3,97%. Isso mostra que a inflação dos alimentos não é igual para todo mundo: depende do que cada família põe no carrinho.
Para ter uma ideia, uma compra de R$ 500 no supermercado em outubro de 2025 custaria hoje cerca de R$ 529, considerando a alta média da alimentação no domicílio.
E as outras despesas da casa?
Fora do supermercado, a alta variou bastante entre os grupos de gastos. Em 12 meses, segundo o IBGE:
- educação: alta de 5,96%;
- despesas pessoais: alta de 5,80%;
- saúde e cuidados pessoais: alta de 5,42%, com planos de saúde em alta de 5,61%;
- habitação: alta de 4,01%, com aluguel residencial em alta de 4,03% e energia elétrica em alta de 3,23%;
- transportes: alta de 3,20%, com gasolina em alta de 4,71%.
Quem tem filhos na escola, plano de saúde e gasta muito com alimentação sentiu uma inflação acima da média. Já quem gasta mais com transporte e roupas sentiu um pouco menos.
As passagens aéreas são um caso à parte: mesmo depois das quedas recentes, estão 23,84% mais caras do que um ano antes.
Como ficam salários, aluguéis e benefícios?
Muitos reajustes usam a inflação acumulada como referência. O INPC, índice que mede a inflação das famílias com renda menor e é usado na correção do salário mínimo e de benefícios do INSS, acumulou 4,49% em 12 meses até outubro.
Nas negociações salariais, os sindicatos costumam usar o INPC acumulado até a data-base da categoria como ponto de partida. Um reajuste abaixo da inflação significa perda de poder de compra para o trabalhador.
Nos aluguéis, o índice de correção depende do contrato. Alguns usam o IPCA, hoje em 4,63% em 12 meses. Outros usam o IGP-M, que tem metodologia diferente e pode variar bastante em relação ao IPCA. Vale conferir a cláusula de reajuste antes do aniversário do contrato.
Para ter uma referência, um salário de R$ 3.000 precisaria passar para cerca de R$ 3.139 para repor a inflação de 12 meses medida pelo IPCA. Pelo INPC, a reposição levaria o mesmo salário a cerca de R$ 3.135. Qualquer valor abaixo disso representa perda de poder de compra no período.
O reajuste do salário mínimo de 2027 depende do INPC fechado de 2026 e de outras regras definidas em lei. O valor oficial só será conhecido no fim do ano.
Quanto renderam a poupança e o CDI?
Com a Selic alta, a renda fixa ganhou da inflação no último ano. Nas contas do Norttus com os dados do Banco Central, de novembro de 2025 a outubro de 2026:
- poupança: rendeu cerca de 8,29%, considerando depósitos com aniversário no dia 1º;
- CDI, referência para CDBs e fundos de renda fixa: acumulou 14,23%.
Descontada a inflação de 4,63%, o ganho real foi de cerca de 3,5% na poupança e de cerca de 9,2% no CDI. No caso de aplicações atreladas ao CDI, ainda é preciso descontar o Imposto de Renda, que varia de 22,5% a 15% conforme o prazo. A poupança é isenta de IR para pessoas físicas.
Na prática, para quem aplicou R$ 1.000 no início de novembro de 2025, as contas ficam assim, segundo cálculos do Norttus:
- conta corrente sem rendimento: continua com R$ 1.000, que valem cerca de R$ 956 em poder de compra;
- poupança: chegou a cerca de R$ 1.083, ou cerca de R$ 1.035 descontada a inflação;
- aplicação a 100% do CDI: chegou a cerca de R$ 1.142 antes do imposto. Com a alíquota de 17,5%, que vale para aplicações de 361 a 720 dias, sobram cerca de R$ 1.117, ou cerca de R$ 1.068 descontada a inflação.
São contas simplificadas, que não consideram taxas cobradas por algumas aplicações nem o IOF sobre resgates em menos de 30 dias. Ainda assim, mostram a distância entre deixar o dinheiro parado e aplicá-lo em renda fixa de baixo risco.
Dinheiro parado na conta corrente, sem rendimento, foi a pior opção do período, com perda real igual à inflação.
Nada disso é recomendação de investimento: cada aplicação tem riscos, prazos e regras de liquidez diferentes, e o rendimento passado não garante o futuro.
Por que a inflação pesa mais para quem ganha menos?
As famílias de renda mais baixa gastam uma fatia maior do orçamento com alimentação e moradia. Por isso, quando a comida sobe mais que a média, como nos últimos 12 meses, a inflação sentida por essas famílias tende a ser maior que a do índice geral.
O IBGE mede essa diferença com o INPC, que considera famílias com renda de 1 a 5 salários mínimos. Em outubro, o INPC subiu 0,22% no mês, acima do IPCA, de 0,14%, justamente porque os alimentos, que pesam mais no orçamento dessas famílias, subiram mais.
No acumulado de 12 meses, porém, o quadro é outro: o INPC ficou em 4,49%, um pouco abaixo dos 4,63% do IPCA. Ou seja, a vantagem ou desvantagem de cada faixa de renda muda de um mês para o outro, conforme os itens que mais sobem em cada período. Por isso, vale olhar para os próprios gastos, e não só para o índice geral.
O que fazer com o orçamento?
Algumas práticas ajudam a reduzir o impacto da inflação no dia a dia:
- anotar os gastos do mês, para saber onde a alta de preços pesa mais;
- comparar preços entre marcas, mercados e feiras, já que a alta varia muito de um item para outro;
- trocar produtos que subiram muito por substitutos mais baratos, quando possível;
- não deixar dinheiro parado na conta corrente por longos períodos;
- revisar contratos com reajuste anual, como aluguel e plano de saúde, antes da data de correção.
São cuidados gerais de organização financeira. Cada família tem uma realidade diferente de renda, despesas e prioridades.
O que vem pela frente?
O Banco Central decide a Selic em 9 de dezembro. Com a inflação em 12 meses acima do teto da meta, de 4,5%, o BC indicou na ata da última reunião que os juros devem ficar altos por mais tempo.
Para o consumidor, isso significa crédito caro e renda fixa rendendo bem. Os próximos IPCAs, de novembro e dezembro, vão mostrar se a inflação de 2026 fecha acima ou dentro da meta. A agenda está na [Agenda econômica](https://norttus.com/agenda-economica).
O que muda pra você
Perguntas frequentes
Quanto o dinheiro perdeu com a inflação em 12 meses?
Com IPCA de 4,63%, R$ 1.000 guardados sem rendimento desde outubro de 2025 equivalem hoje a cerca de R$ 956 em poder de compra.
Quanto subiram os alimentos em 12 meses?
A alimentação no domicílio subiu 5,75%, segundo o IBGE. O tomate subiu 63,35%, e o café moído caiu 18,39%.
A poupança ganhou da inflação?
Sim. A poupança rendeu cerca de 8,29% de novembro de 2025 a outubro de 2026, contra inflação de 4,63%, um ganho real de cerca de 3,5%.
Quanto rendeu o CDI em 12 meses?
O CDI acumulou 14,23% no período, um ganho real de cerca de 9,2% antes do Imposto de Renda.
Qual índice corrige o salário mínimo?
O INPC, que acumulou 4,49% em 12 meses até outubro, é a base da correção pela inflação.
Quanto um salário precisa subir para repor a inflação?
Pelo IPCA de 4,63% em 12 meses, um salário de R$ 3.000 precisaria ir a cerca de R$ 3.139. Pelo INPC de 4,49%, a cerca de R$ 3.135.