Resumo em 30 segundos
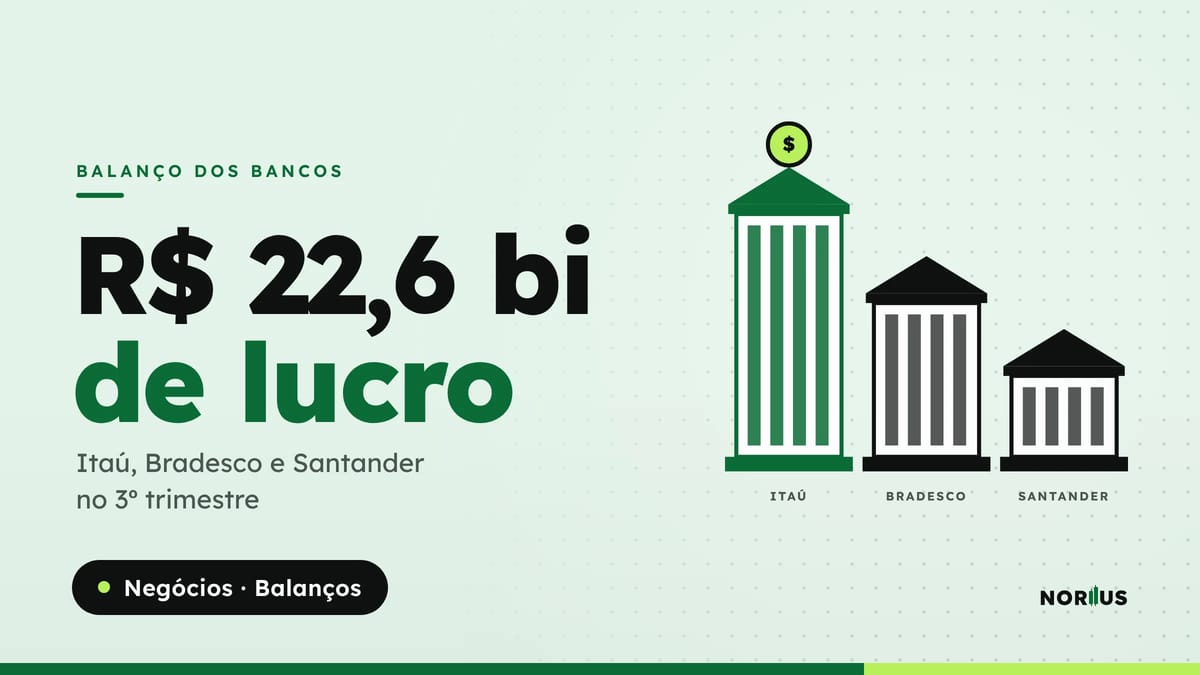
Os três maiores bancos privados do país fecharam a temporada de balanços do terceiro trimestre com um resultado conjunto parecido com o do ano passado. Itaú Unibanco, Bradesco e Santander Brasil somaram lucro de R$ 22,61 bilhões entre julho e setembro, alta de 2,4% em relação ao mesmo período de 2025 e de 0,6% sobre o segundo trimestre.
O número veio exatamente em linha com a média das projeções de analistas compiladas pelo Broadcast, de R$ 22,6 bilhões. Mas o total esconde trajetórias muito diferentes. O Itaú manteve a liderança com folga, o Bradesco seguiu crescendo, e o Santander teve uma queda forte no lucro.
O pano de fundo é o mesmo para todos: juros altos, inadimplência em alta e famílias com a renda mais comprometida. A seguir, entenda os números de cada banco e o que eles dizem sobre o crédito no país.
Quanto cada banco lucrou?
O Itaú Unibanco teve lucro de R$ 12,617 bilhões no terceiro trimestre. Sozinho, o banco respondeu por mais da metade do lucro dos três, superando a soma de Bradesco e Santander.
O Bradesco lucrou R$ 7,1 bilhões. Foi o 11º trimestre seguido de crescimento do lucro em relação ao trimestre anterior, uma sequência que mostra a recuperação do banco depois de um período difícil.
O Santander Brasil registrou lucro de R$ 2,9 bilhões, uma queda de 28% em relação ao mesmo trimestre de 2025. Foi o pior desempenho entre os três.
O que é rentabilidade e por que ela importa?
Mais do que o lucro em reais, o mercado olha para a rentabilidade, medida por um indicador chamado ROE, sigla em inglês para retorno sobre o patrimônio líquido. Ele mostra quanto o banco lucra em relação ao dinheiro dos acionistas. Quanto maior, mais eficiente é o banco em gerar resultado.
O Itaú teve ROE de 23,6%, o maior do setor. Na prática, o banco gerou, em ritmo anual, quase R$ 24 de lucro para cada R$ 100 de patrimônio.
O Bradesco teve ROE de 15,6%. Segundo o banco, o indicador foi afetado por uma operação de aumento de capital de R$ 10 bilhões. Sem ela, o retorno teria sido de 16,1%.
O Santander teve ROE de 11,9%, uma queda de 5,6 pontos percentuais em um ano. O número está longe da meta definida pela matriz espanhola, de levar a rentabilidade da filial brasileira a 20% até 2028.
Como ler o balanço de um banco?
Os bancos brasileiros de capital aberto divulgam seus resultados a cada três meses. Além do lucro e do ROE, alguns números ajudam a entender a saúde de cada instituição.
A carteira de crédito mostra o total emprestado a pessoas e empresas. Quando ela cresce, o banco está emprestando mais, o que tende a aumentar a receita no futuro. Quando encolhe, pode ser sinal de cautela ou de demanda fraca.
A inadimplência acima de 90 dias indica a parcela dos empréstimos com atraso superior a três meses. É um dos principais termômetros do risco da carteira. Quanto maior, mais o banco precisa se proteger.
As provisões, também chamadas de PDD, são o dinheiro que o banco separa para cobrir perdas esperadas com calotes. Elas entram como despesa no balanço. Por isso, quando a inadimplência sobe, o lucro costuma cair, mesmo que o banco esteja emprestando mais.
Por fim, a margem financeira mostra a diferença entre o que o banco ganha com os empréstimos e o que paga para captar dinheiro. É a principal fonte de receita das instituições.
Analistas costumam comparar esses números com os do trimestre anterior e com os do mesmo período do ano passado, além de confrontá-los com as projeções feitas pelo mercado antes da divulgação.
Por que o Santander caiu tanto?
Segundo as reportagens do Estadão Conteúdo, o Santander sofre mais que os concorrentes com dois segmentos: o agronegócio e a clientela de baixa renda. São áreas em que a inadimplência subiu com mais força nos últimos meses, obrigando o banco a reservar mais dinheiro para cobrir possíveis calotes.
O presidente do Santander Brasil, Gilson Finkelsztain, reconheceu o resultado fraco em teleconferência com analistas. "São números obviamente abaixo do patamar de rentabilidade que buscamos", disse.
A queda teve reflexo fora do país. As ações do Santander na Bolsa de Madri recuaram cerca de 5% no dia, em parte por causa do resultado da operação brasileira, uma das mais importantes do grupo espanhol.
E o Itaú?
O Itaú foi apontado pelos analistas como o mais resistente ao cenário de juros altos. O banco tem uma carteira considerada de menor risco, com mais clientes de alta renda e empresas grandes, e uma inadimplência mais baixa que a dos concorrentes.
"Os resultados vieram muito bem em termos absolutos e melhor ainda em termos relativos", disse ao Broadcast Renato Lulia, diretor de estratégia corporativa e relações com investidores do Itaú.
A expressão "em termos relativos" faz referência justamente à comparação com os rivais. Num trimestre em que os concorrentes enfrentaram mais dificuldades, o Itaú conseguiu manter a rentabilidade num patamar elevado.
O que dizem os bancos sobre o crédito?
O tom dos executivos foi de cautela. O presidente do Bradesco, Marcelo Noronha, resumiu a preocupação com o endividamento de famílias e empresas. "Com comprometimento da renda das famílias maior e endividamento das empresas, temos que ter mais cautela", disse, segundo o Estadão Conteúdo. Ele também falou em "andar mais devagar" na concessão de crédito.
Na prática, isso significa que os bancos devem ser mais seletivos ao emprestar. Quem já está endividado ou tem histórico de atrasos pode encontrar mais dificuldade para conseguir crédito, e as taxas tendem a continuar altas.
Analistas do Citi avaliaram que o contexto depois das eleições reforça um cenário de juros elevados por um período prolongado, segundo as reportagens.
Por que os juros altos afetam os bancos?
À primeira vista, pode parecer que juros altos são bons para os bancos, já que eles cobram mais pelos empréstimos. Mas o efeito é mais complicado.
Com a Selic em 13,75% ao ano, mantida pelo Banco Central na quarta-feira (4), o crédito fica caro para quem toma emprestado. Famílias e empresas passam a ter mais dificuldade para pagar as parcelas, e a inadimplência sobe. Quando isso acontece, os bancos precisam separar mais dinheiro em provisões, uma espécie de reserva para cobrir perdas com calotes. Essas provisões reduzem o lucro.
Os números do mercado mostram esse quadro. Segundo a Serasa, o país tinha 84,2 milhões de inadimplentes em setembro, o maior número da série. Bancos e cartões de crédito concentram 27,16% das dívidas em atraso.
Além disso, juros altos desestimulam novos empréstimos, o que limita o crescimento das carteiras de crédito, principal fonte de receita dos bancos.
Como as ações reagiram?
O desempenho das ações dos bancos também foi afetado pelo ambiente político. As reportagens citam a reação negativa do mercado ao resultado da eleição presidencial e os poucos sinais, até então, de ajuste nas contas públicas como fatores de pressão sobre os papéis do setor.
No domingo (8), em pronunciamento em rede nacional, o presidente Lula disse se preocupar com a trajetória da dívida pública e com os juros altos e reafirmou o compromisso com a responsabilidade fiscal, sem anunciar medidas concretas. A reação dos investidores aparece a partir desta segunda-feira.
E os outros bancos?
O Banco do Brasil, o maior banco público do país e o maior financiador do agronegócio, não entra nessa soma, que reúne apenas os três grandes bancos privados. O resultado do BB é acompanhado de perto por causa da exposição do banco ao crédito rural, um dos segmentos em que a inadimplência mais tem preocupado.
Os bancos digitais também seguem crescendo em número de clientes e disputando espaço com as instituições tradicionais, principalmente entre os clientes de baixa e média renda.
O que muda pra você
Perguntas frequentes
Quanto os grandes bancos lucraram no 3º trimestre de 2026?
Itaú, Bradesco e Santander somaram R$ 22,61 bilhões. O Itaú lucrou R$ 12,6 bilhões, o Bradesco R$ 7,1 bilhões e o Santander R$ 2,9 bilhões.
O que é ROE?
É o retorno sobre o patrimônio líquido, indicador que mostra quanto o banco lucra em relação ao capital dos acionistas. O Itaú teve o maior ROE do setor, de 23,6%.
Por que o lucro do Santander caiu?
Segundo as reportagens, o banco sofre mais com a inadimplência no agronegócio e entre clientes de baixa renda, o que exigiu mais reservas para cobrir perdas.
Vai ficar mais difícil conseguir empréstimo?
Os bancos falam em mais cautela na concessão de crédito por causa do endividamento das famílias e das empresas. Isso tende a deixar os bancos mais seletivos e manter as taxas altas.
O que são provisões?
São valores que os bancos separam para cobrir perdas esperadas com empréstimos que podem não ser pagos. Quando a inadimplência sobe, as provisões aumentam e reduzem o lucro.