Resumo em 30 segundos
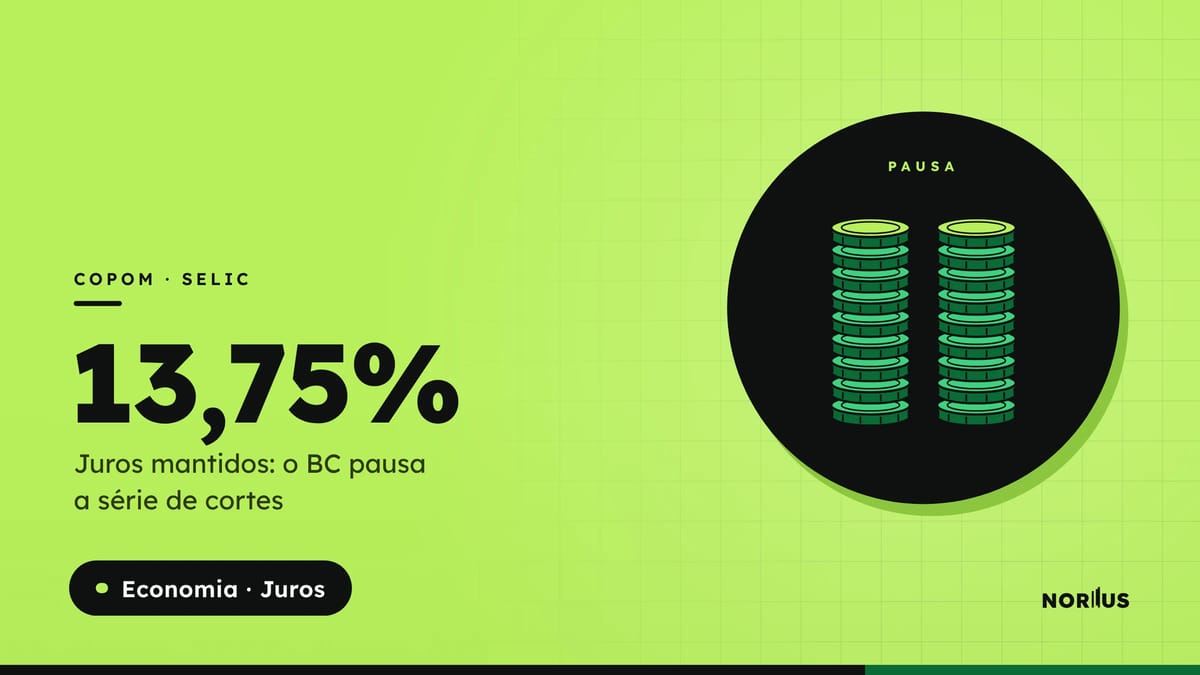
Os juros básicos do país pararam de cair. O Comitê de Política Monetária (Copom), grupo do Banco Central que define a taxa Selic, manteve a taxa em 13,75% ao ano na quarta-feira (4). A decisão foi unânime e encerrou, ao menos por enquanto, uma sequência de cinco cortes seguidos.
Para quem investe em renda fixa, a notícia significa que o rendimento continua alto por mais tempo. Para quem tem dívida ou planeja um financiamento, significa que o alívio nos juros vai demorar mais do que se esperava há alguns meses.
A seguir, entenda o que levou o Banco Central a frear, como o mercado reagiu, o que pode acontecer daqui para frente e, principalmente, o que muda no seu bolso.
O que o Copom decidiu?
Na sua 282ª reunião, o Copom decidiu manter a Selic em 13,75% ao ano. Todos os membros do comitê votaram da mesma forma.
A decisão interrompe o que o próprio Banco Central vinha chamando de "ciclo de calibração". Entre março e setembro deste ano, o BC cortou a Selic cinco vezes, sempre em 0,25 ponto percentual. Com isso, a taxa saiu de 15% para os atuais 13,75%.
No comunicado, o comitê não prometeu os próximos passos. Disse apenas que a manutenção é compatível com a volta da inflação para a meta dentro do período que ele acompanha. Na prática, o BC deixou a porta aberta: pode voltar a cortar se a inflação melhorar, ou manter a taxa parada por mais tempo se ela continuar alta.
Por que o Banco Central parou de cortar?
O motivo central é a inflação. Segundo o comunicado, tanto o índice cheio quanto as medidas que excluem os preços mais voláteis aceleraram e estão acima do teto da meta.
O IPCA, índice oficial de inflação medido pelo IBGE, subiu 0,82% em setembro, a maior alta mensal desde março. Com isso, a inflação acumulada em 12 meses foi de 4,22% para 4,58%. O número passou do teto de tolerância de 4,5%. A principal pressão veio da conta de luz.
Para entender o peso disso, vale lembrar como funciona a meta. O Conselho Monetário Nacional define que a inflação deve ficar em 3% ao ano, com uma margem de 1,5 ponto para cima ou para baixo. Ou seja, o resultado é considerado dentro da meta entre 1,5% e 4,5%. Quando passa disso, o BC precisa agir com mais cuidado.
O comitê também citou um ambiente externo desfavorável, com destaque para o petróleo caro e os conflitos no Oriente Médio. Energia mais cara encarece transporte, alimentos e a produção em geral, e esse efeito leva meses para se espalhar pela economia.
Por fim, o comunicado afirma que os riscos para a inflação estão inclinados para cima. Em linguagem de banco central, isso quer dizer que é mais provável a inflação surpreender para pior do que para melhor.
O que dizem as novas projeções?
Um dos pontos que mais chamaram a atenção no comunicado foram as novas projeções de inflação do próprio Banco Central. Todas pioraram em relação à reunião anterior, de setembro.
Para 2026, a projeção do BC para o IPCA subiu de 5,2% para 5,6%. Para 2027, passou de 3,9% para 4,7%. Os dois números estão acima do teto da meta.
O dado mais importante, porém, é outro. O Banco Central não decide os juros olhando a inflação de hoje, e sim a inflação esperada para daqui a um ano e meio, mais ou menos. É o que ele chama de "horizonte relevante", que agora é o segundo trimestre de 2028. Para esse período, a projeção subiu de 3,1% para 3,5%.
A lógica é que os juros levam tempo para fazer efeito. Uma decisão tomada hoje começa a pesar de verdade sobre os preços daqui a muitos meses. Por isso o BC mira o futuro. E, se nem no futuro a inflação está perto dos 3%, cortar juros agora seria arriscado.
As expectativas de quem acompanha o mercado também pioraram. Segundo o boletim Focus, pesquisa semanal do Banco Central com economistas, a projeção mediana para o IPCA de 2026 subiu de 4,90% para 5,22% desde a reunião de setembro. Para 2027, foi de 4,30% para 4,76%. Para 2028, de 3,80% para 4,00%.
Quando as expectativas sobem, empresas e trabalhadores tendem a reajustar preços e salários pensando numa inflação maior. Isso pode fazer a inflação alta se perpetuar. Evitar esse efeito é uma das principais preocupações de qualquer banco central.
O mercado esperava essa decisão?
Não havia consenso. Numa pesquisa do Projeções Broadcast feita antes da reunião, 75 instituições financeiras foram consultadas. Dessas, 39 esperavam um novo corte, para 13,50%, e 36 apostavam na manutenção em 13,75%.
Com o mercado dividido quase ao meio, qualquer decisão surpreenderia uma parte dos investidores. O tom do comunicado, mais preocupado com a inflação, foi interpretado como sinal de que novos cortes não devem vir tão cedo.
Como chegamos aos 13,75%?
Para entender o momento atual, vale olhar para trás. A Selic é a principal ferramenta do Banco Central para controlar a inflação, e ela costuma andar em ciclos.
Em 2020 e no começo de 2021, durante a pandemia, a taxa chegou a 2% ao ano, o menor nível da história. O objetivo era estimular uma economia parada. Com a reabertura e a disparada dos preços no mundo todo, o BC subiu os juros rapidamente, até 13,75% em 2022.
Depois de um período de queda entre 2023 e 2024, a inflação voltou a preocupar, e o BC retomou as altas. A Selic chegou a 15% em junho de 2025, o maior nível em quase duas décadas, e ficou parada nesse patamar até o início de 2026.
Em março deste ano, com a inflação mais comportada, o Banco Central começou a cortar com cautela, em passos pequenos de 0,25 ponto. Foram cinco cortes até setembro. Agora, com a inflação voltando a subir, o ciclo parou nos mesmos 13,75% de 2022.
Se a inflação está alta, por que o BC não voltou a subir os juros?
É uma pergunta natural. A resposta está num conceito que os economistas chamam de juro real, que é a taxa de juros descontada a inflação esperada.
Com a Selic em 13,75% e a expectativa de inflação para 2027 perto de 4,8%, o juro real fica em torno de 8,5% ao ano. Há muitos anos, o Brasil está entre os países com o juro real mais alto do mundo.
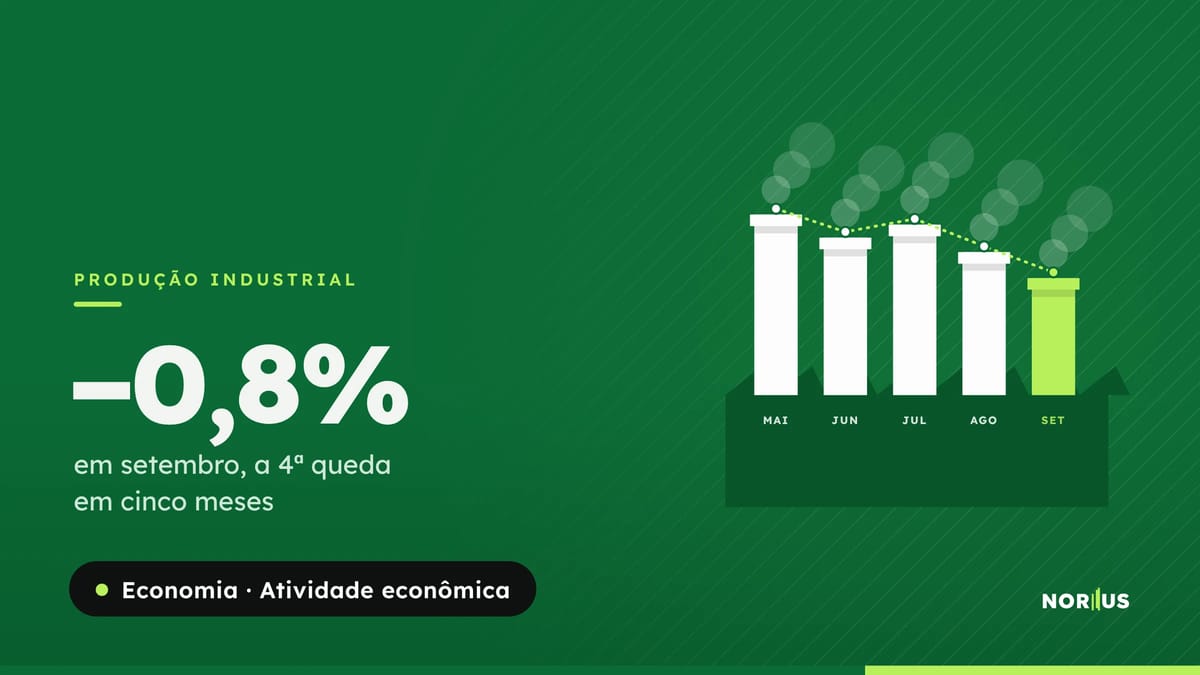
No comunicado, o Copom descreveu a política de juros atual como "substancialmente contracionista". Em português claro: os juros já estão altos o bastante para frear a economia. Os sinais aparecem em dados recentes, como a queda de 0,8% da produção industrial em setembro.
Por isso, o comitê avaliou que não precisa subir a taxa agora. Ele prefere manter os juros altos por mais tempo e deixar que esse efeito trabalhe sobre os preços. O comunicado pede "serenidade e cautela", o que indica que o BC quer evitar movimentos bruscos em qualquer direção.
Há também um custo a considerar. Juros muito altos por muito tempo encarecem a dívida do governo, desestimulam investimentos e podem aumentar o desemprego. O desafio do Banco Central é trazer a inflação de volta à meta sem frear a economia mais do que o necessário.
O que pode acontecer daqui para frente?
O Copom tem mais uma reunião este ano, nos dias 8 e 9 de dezembro. Até lá, três sinais devem guiar as expectativas.
O primeiro é a ata desta reunião, publicada alguns dias depois da decisão. Ela detalha o raciocínio do comitê e costuma indicar se o BC está mais inclinado a voltar a cortar ou a esperar.
O segundo são os novos dados de inflação. O IPCA de outubro sai nos próximos dias e vai mostrar se a pressão da conta de luz e dos alimentos começou a ceder.
O terceiro é o cenário externo. Uma queda duradoura do petróleo ajudaria a aliviar a inflação. Já uma alta de juros nos Estados Unidos, que o mercado vê como provável em dezembro, tende a pressionar o dólar e, por consequência, os preços no Brasil.
Com o comunicado mais duro, a leitura mais comum entre analistas é de que a Selic deve ficar parada por algum tempo. Mas o próprio BC evitou se comprometer, e tudo depende dos dados dos próximos meses.
Quanto rende o meu dinheiro com a Selic a 13,75%?
Com a Selic nesse nível, a renda fixa segue entre as aplicações mais atrativas para quem busca segurança. Veja um exemplo com R$ 10 mil aplicados por 12 meses, supondo que a taxa fique parada durante todo o período.
No Tesouro Selic, o rendimento bruto seria de cerca de R$ 1.375 no ano, ou aproximadamente R$ 108 por mês. Com o desconto do Imposto de Renda de 17,5%, que vale para aplicações entre um e dois anos, o ganho líquido ficaria perto de R$ 1.134.
Um CDB que paga 100% do CDI teria um resultado muito parecido, já que o CDI acompanha a Selic de perto. Antes de aplicar, vale conferir se o banco é coberto pelo Fundo Garantidor de Créditos (FGC), que protege até R$ 250 mil por CPF por instituição.
Na poupança, o mesmo valor renderia cerca de R$ 617 no ano, mais a TR, sem imposto. Isso porque, quando a Selic passa de 8,5%, a poupança deixa de acompanhar a taxa e rende fixo 0,5% ao mês. Mesmo sem o imposto, ela fica bem atrás.
Os valores não descontam a inflação e servem só como comparação. A taxa pode mudar ao longo dos 12 meses.
E para quem tem dívidas?
Para quem deve, o cenário é o oposto. Os juros dos empréstimos ao consumidor seguem a Selic com alguma defasagem. Como a taxa parou de cair, o crédito não deve ficar mais barato nos próximos meses.
As modalidades mais caras, como o rotativo do cartão de crédito e o cheque especial, cobram juros muitas vezes maiores que a Selic. Nesses casos, a melhor decisão costuma ser trocar a dívida por uma linha mais barata, como o crédito consignado, ou negociar direto com o banco. Esperar a Selic cair para fazer isso não compensa.
Quem planeja um financiamento imobiliário ou de veículo também deve considerar que as taxas continuarão altas. Vale simular com calma e comparar o Custo Efetivo Total (CET) entre bancos, que inclui juros, tarifas e seguros.
O que muda pra você
Perguntas frequentes
O que é a Selic?
É a taxa básica de juros da economia brasileira. Ela serve de referência para os juros de empréstimos, financiamentos e aplicações de renda fixa em todo o país.
Quem decide a Selic?
O Comitê de Política Monetária (Copom), formado pelo presidente e pelos diretores do Banco Central. Ele se reúne a cada 45 dias, oito vezes por ano.
Por que juros altos ajudam a controlar a inflação?
Porque encarecem o crédito. Com empréstimos mais caros, pessoas e empresas compram e investem menos, a procura diminui e os preços sobem mais devagar.
A Selic pode voltar a subir?
Pode. O Banco Central não descartou nenhum caminho no comunicado. Se a inflação continuar piorando, uma nova alta não está fora de questão, embora não seja o cenário mais esperado hoje.
Quando sai a próxima decisão?
A última reunião do ano acontece nos dias 8 e 9 de dezembro. A decisão é divulgada no fim da tarde do segundo dia.