Resumo em 30 segundos
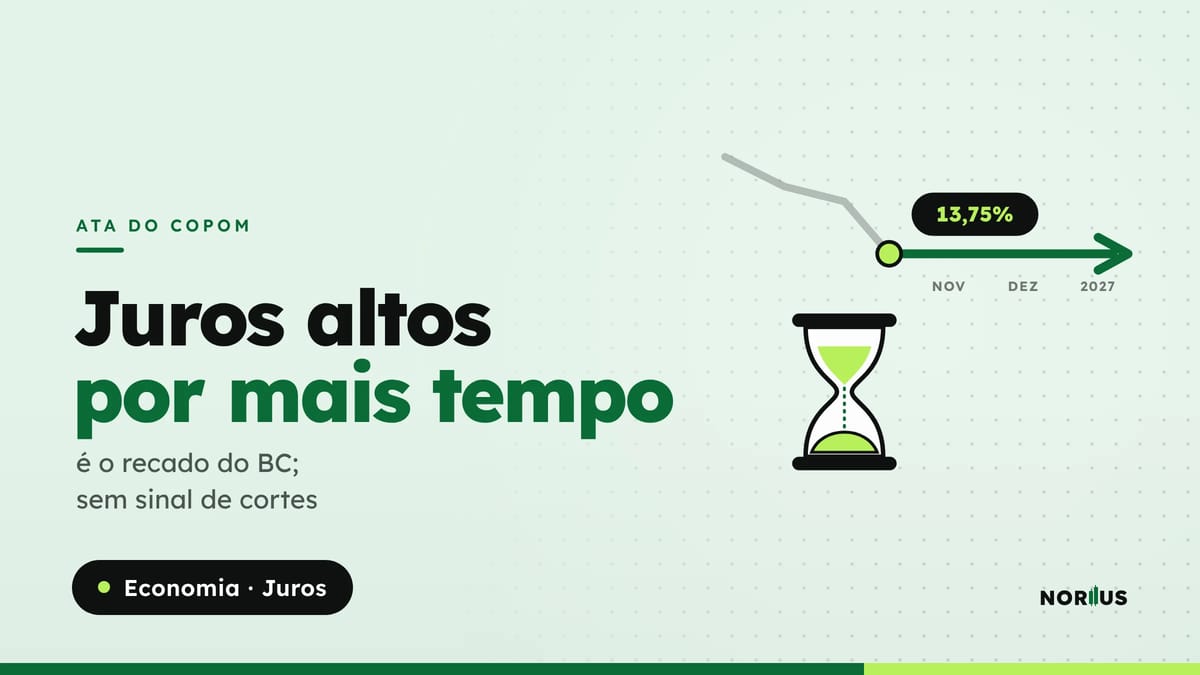
O Banco Central deixou claro que não tem pressa para voltar a cortar os juros. Na ata da última reunião do Comitê de Política Monetária, o Copom, publicada nesta terça-feira (10), o comitê afirma que, num ambiente em que as expectativas de inflação estão longe da meta, "exige-se uma restrição monetária maior e por mais tempo do que outrora seria apropriado".
A frase já estava na ata de setembro e foi repetida, de novo como conclusão compartilhada por todos os membros do comitê. O que mudou foi o resto do texto: a inflação piorou, as projeções subiram e saiu o trecho que falava da continuidade dos cortes. Na quarta-feira (4), o Copom manteve a Selic em 13,75% ao ano e interrompeu uma sequência de cinco cortes seguidos.
A ata não fala em novos cortes nem em alta dos juros. Mas o conjunto reforça a leitura de que a taxa deve ficar parada por algum tempo. Veja os principais pontos e o que eles significam para quem investe ou tem dívidas.
O que a ata diz sobre os próximos passos?
O comitê não deu nenhuma indicação direta sobre a reunião de dezembro. O último parágrafo da ata repete o comunicado: o cenário é desafiador e exige "serenidade e cautela", e o Copom vai acompanhar os dados "para manter a restrição adequada".
O trecho mais forte está no parágrafo sobre expectativas. O comitê diz que monitora "com atenção" a desancoragem das expectativas de inflação de prazo mais longo. Também afirma que "perseverança, firmeza e serenidade" ajudam a trazê-las de volta para perto da meta.
“Em um ambiente de expectativas desancoradas, como é o caso do atual, exige-se uma restrição monetária maior e por mais tempo do que outrora seria apropriado.”
— Copom, ata da 282ª reunião, Banco Central
Na prática, a frase indica que o BC prefere manter os juros altos por mais tempo a arriscar um corte que pudesse piorar as expectativas.
O que mudou em relação à ata de setembro?
Comparar a ata nova com a anterior é a forma mais usada por analistas para identificar mudanças de rumo. A principal diferença está no que saiu do texto.
Em setembro, quando cortou a Selic para 13,75%, o comitê escreveu que "a magnitude do ciclo de calibração será ajustada à luz da evolução do cenário". Era a forma de dizer que os cortes continuavam, em ritmo a definir. Esse parágrafo não aparece na ata de novembro. A leitura mais direta é que o ciclo de cortes foi interrompido, sem data para voltar.
Outras mudanças entre as duas atas, segundo os textos publicados pelo Banco Central:
- inflação ao consumidor: em setembro, o comitê via queda, com o índice abaixo do teto da meta; agora, vê aceleração, com o índice acima do teto;
- atividade econômica: de "moderação gradual" para "moderação mais acentuada";
- mercado de trabalho: de "aquecido" para "resiliente, porém apresentando sinais de desaquecimento";
- cenário externo: de "incerto" para "mais adverso";
- expectativas do Focus: de 4,9% para 5,2% em 2026, e de 4,3% para 4,8% em 2027;
- projeção do BC para o horizonte relevante: de 3,2% para 3,5%;
- dólar usado nas contas: de R$ 5,15 para R$ 5,20;
- conta de luz em dezembro: a hipótese passou de bandeira amarela para bandeira verde.
A frase sobre juros "maior e por mais tempo" e os parágrafos sobre mercado de trabalho, contas públicas e choques de oferta se repetem quase sem mudança. Analistas costumam ler essa repetição como sinal de que a estratégia geral do comitê não mudou, embora o cenário tenha piorado.
Quais choques pressionam a inflação?
A ata de novembro lista, pela primeira vez de forma explícita, quatro choques de oferta que ajudam a explicar a piora do cenário. São fatores que encarecem a produção, e não aumentos de procura:
- a alta do petróleo, por causa dos conflitos no Oriente Médio;
- os efeitos do El Niño, com impacto na produtividade agrícola e nos custos de energia;
- o fim da escala 6x1, que aumenta os custos do trabalho;
- a desvalorização do real, que o comitê atribui a incertezas ligadas à política doméstica.
O Copom afirma que não deve reagir aos efeitos diretos desses choques, como a alta inicial do combustível. Mas diz que vai monitorar os chamados efeitos de segunda ordem, quando o aumento se espalha para outros preços, e que vai "reagir com firmeza" se isso acontecer.
Há também um ponto que pesa no sentido contrário. O comitê avalia que a desaceleração mais forte da economia, com crescimento abaixo do potencial, pode reduzir o risco de esses choques contaminarem outros preços.
O que a ata diz sobre o câmbio?
As projeções do BC partem de um dólar a R$ 5,20. O valor segue uma regra fixa: é a média arredondada da cotação nos dez dias úteis encerrados na semana anterior à reunião.
Com essa premissa, a inflação projetada pelo comitê é de 5,6% em 2026, 4,7% em 2027 e 3,5% no segundo trimestre de 2028, o período que o BC chama de horizonte relevante. As três estão acima da meta de 3%.
Entre os riscos de alta para a inflação, a ata cita "uma taxa de câmbio persistentemente mais depreciada". Ou seja, se o dólar continuar mais caro do que o considerado nas contas, a inflação pode ficar acima do projetado.
A ata também assume que a bandeira tarifária da conta de luz estará verde em dezembro, sem cobrança extra, e que o petróleo segue a curva de preços futuros nos próximos seis meses. As projeções por grupo de preços mostram que os preços administrados, como energia e combustíveis, devem subir 6% em 2026, acima dos preços livres, com alta de 5,5%.
Como está a economia, segundo o BC?
O comitê vê uma economia desacelerando mais do que antes. Segundo a ata, as pesquisas do comércio mostram uma virada para baixo, principalmente nos segmentos mais dependentes de crédito.
O BC diz que esse resultado era esperado, já que os juros do crédito livre estão "bastante elevados" para pessoas e empresas. E lembra que esfriar a demanda é parte necessária do processo de trazer a inflação para a meta.
No mercado de trabalho, o desemprego segue em níveis historicamente baixos, mas a criação de vagas está perdendo força. Os salários médios desaceleraram, mas ainda crescem acima da produtividade, segundo o comitê, o que mantém alguma pressão sobre os preços de serviços.
E as contas públicas?
O trecho sobre a política fiscal repete o tom das reuniões anteriores. O comitê afirma que o enfraquecimento das reformas, o aumento do crédito direcionado e as incertezas sobre a dívida pública podem elevar os juros da economia no longo prazo.
A ata volta a defender "políticas fiscal e monetária harmoniosas" e diz que as políticas devem ser previsíveis, críveis e anticíclicas. Em outras palavras, o BC sinaliza que gastos públicos que estimulem o consumo dificultam o trabalho de controlar a inflação.
Quem votou?
A decisão de manter a Selic foi unânime. Votaram os sete membros do comitê presentes:
- Gabriel Galípolo, presidente do Banco Central;
- os diretores Ailton de Aquino Santos, Gilneu Vivan, Izabela Correa, Nilton David, Paulo Picchetti e Rodrigo Teixeira.
O que muda para quem investe?
A ata reforça que os juros devem ficar no patamar atual por algum tempo. Para quem aplica em renda fixa atrelada à Selic ou ao CDI, isso significa rendimentos perto de 13,65% ao ano, antes do Imposto de Renda.
Com esse nível, R$ 10 mil no Tesouro Selic rendem cerca de R$ 1.375 em 12 meses, antes do imposto, se a taxa ficar parada todo o período. A poupança, que rende 0,5% ao mês mais a Taxa Referencial quando a Selic passa de 8,5%, fica perto de 6,2% ao ano.
Na Bolsa, juros altos por mais tempo costumam pesar sobre as ações, porque a renda fixa compete pelo dinheiro do investidor e o crédito das empresas fica mais caro. Nada disso é recomendação de investimento.
E para quem tem dívidas?
O recado é que o crédito não deve ficar mais barato tão cedo. O próprio BC reconhece que os juros do crédito livre estão bastante elevados.
Nas linhas mais caras, como o rotativo do cartão e o cheque especial, trocar a dívida por uma modalidade mais barata, como o consignado, ou negociar direto com o banco costuma fazer mais diferença do que esperar a Selic cair. Antes de contratar, vale comparar o Custo Efetivo Total, o CET, entre bancos.
O que vem pela frente?
O IPCA de outubro, índice oficial de inflação, sai na quinta-feira (12), às 9h, e é o próximo dado importante para o Copom. Em setembro, o índice acumulava 4,58% em 12 meses, acima do teto de 4,5% da meta.
A próxima reunião do Copom acontece em 8 e 9 de dezembro. A decisão será divulgada no dia 9, a partir das 18h30, e a ata sai na terça-feira seguinte, 15 de dezembro.
O que muda pra você
Perguntas frequentes
O que a ata do Copom de novembro diz sobre a Selic?
Que, com as expectativas de inflação longe da meta, os juros precisam ficar mais altos e por mais tempo do que seria necessário em outra situação. O documento não sinaliza cortes nem alta.
A Selic vai cair em dezembro?
A ata não dá indicação. O comitê diz que vai acompanhar os dados e manter a restrição adequada para trazer a inflação à meta.
Quais choques o BC citou?
A alta do petróleo, o El Niño, o fim da escala 6x1 e a desvalorização do real.
O que mudou em relação à ata de setembro?
Saiu o trecho que dizia que o ciclo de cortes seria ajustado conforme o cenário. A inflação passou de queda para aceleração, a atividade passou a desacelerar de forma mais acentuada e as projeções de inflação subiram.
Qual a projeção de inflação do BC?
5,6% em 2026, 4,7% em 2027 e 3,5% no segundo trimestre de 2028, com o dólar a R$ 5,20.
Quando é a próxima reunião do Copom?
Em 8 e 9 de dezembro de 2026. A decisão sai no dia 9, a partir das 18h30.