Resumo em 30 segundos
O Senado aprovou nesta semana o texto principal do PLP 299/2026, o projeto de ajuste fiscal do governo. Para entender o que ele muda, é preciso conhecer a regra que ele altera: o arcabouço fiscal, criado em 2023 para controlar os gastos do governo federal.
O arcabouço define quanto as despesas podem crescer a cada ano e fixa metas para o resultado das contas públicas. É a principal regra fiscal do país desde que substituiu o antigo teto de gastos.
Veja como o arcabouço funciona, o que é a meta fiscal, como funcionam os bloqueios no Orçamento e o que muda com o projeto aprovado no Senado.
O que é o arcabouço fiscal?
O arcabouço fiscal é o apelido do Regime Fiscal Sustentável, criado pela Lei Complementar 200, de agosto de 2023. Ele estabelece duas âncoras para as contas do governo federal:
- um limite para o crescimento das despesas, que depende do comportamento da receita;
- uma meta de resultado primário, definida a cada ano na Lei de Diretrizes Orçamentárias, a LDO.
Segundo o Ministério do Planejamento, o regime foi desenhado para ser mais flexível e anticíclico que a regra anterior. A ideia é acomodar choques econômicos sem perder o controle das contas no médio e longo prazos.
Como funciona o limite de gastos?
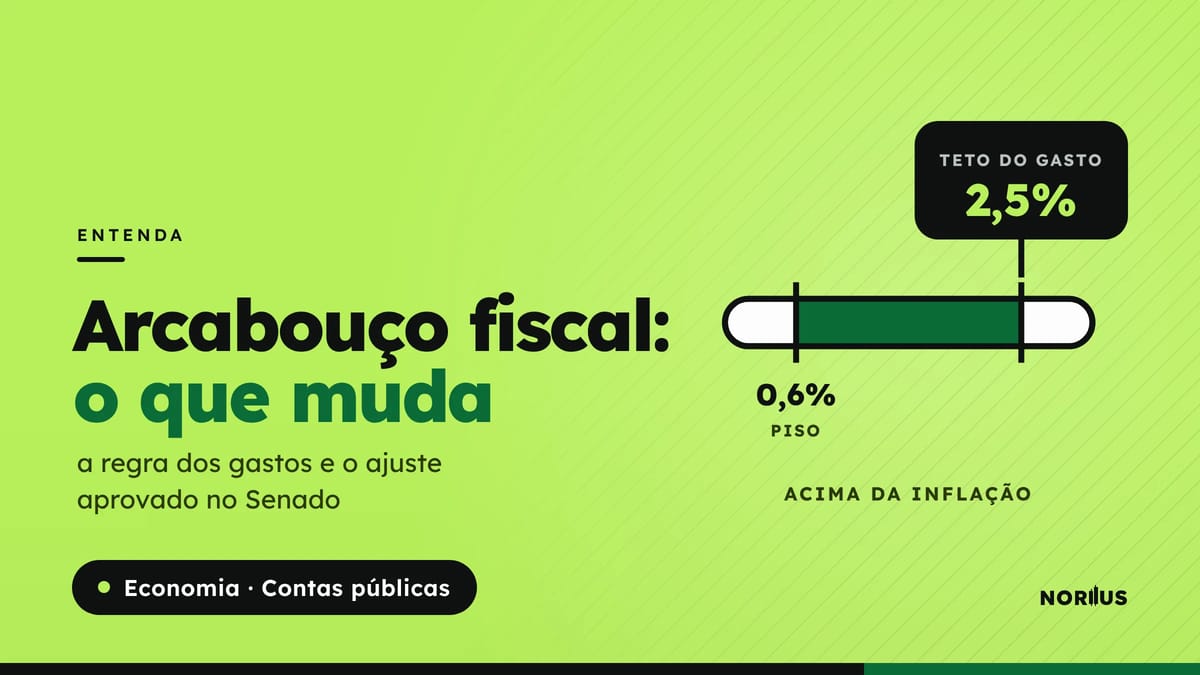
Pela regra, os gastos do governo podem crescer acima da inflação até 70% do crescimento real da receita, descontadas receitas extraordinárias e transferências. Esse crescimento, porém, fica sempre dentro de uma faixa: não pode ser menor que 0,6% nem maior que 2,5% acima da inflação.
Na prática, se a arrecadação crescer bastante, os gastos crescem menos que ela, o que ajuda a melhorar o resultado das contas. Se a arrecadação cair, os gastos ainda podem crescer um pouco, o que evita cortes bruscos em anos de crise.
Alguns exemplos ajudam a entender a conta, sempre com valores acima da inflação:
- receita cresce 3%: 70% disso é 2,1%, que está dentro da faixa. Os gastos podem crescer 2,1%;
- receita cresce 5%: 70% seria 3,5%, acima do teto. Os gastos ficam limitados a 2,5%;
- receita cai: mesmo assim, os gastos podem crescer o piso de 0,6%.
O desenho faz com que, em anos bons, o governo economize parte da arrecadação extra, e, em anos ruins, não precise cortar gastos de forma brusca.
Para 2026, segundo o Anexo de Metas Fiscais do projeto da LDO, o crescimento real permitido para as despesas sujeitas ao limite é o máximo, de 2,5%. Isso levou o limite de gastos a R$ 2,43 trilhões, o equivalente a 17,73% do PIB.
Nem todas as despesas entram nesse limite. Algumas, como as transferências constitucionais a estados e municípios, ficam fora do limite.
O que é a meta de resultado primário?
O resultado primário é a diferença entre o que o governo arrecada e o que gasta, sem contar os juros da dívida. Quando sobra dinheiro, há superávit primário. Quando falta, há déficit.
A LDO fixa uma meta para esse resultado a cada ano, com uma margem de tolerância. Segundo o Anexo de Metas Fiscais da LDO de 2026, o centro da meta do governo central é:
- 2026: superávit de 0,25% do PIB;
- 2027: superávit de 0,50% do PIB;
- 2028: superávit de 1,00% do PIB;
- 2029: superávit de 1,25% do PIB.
Para 2027, a Agência Senado detalha a tolerância: serão aceitos resultados entre 0,25% e 0,75% do PIB, ou seja, 0,25 ponto para cima ou para baixo do centro.
O próprio documento do governo mostra a dificuldade de cumprir as metas. A projeção para 2026, sem descontos, era de déficit de 0,12% do PIB. Decisões do Supremo permitem excluir da conta da meta cerca de R$ 55,1 bilhões em despesas, o que leva o resultado considerado para verificação a um superávit de 0,28% do PIB.
Como funcionam os bloqueios no Orçamento?
Ao longo do ano, o governo acompanha a arrecadação e os gastos. Quando há risco de não cumprir a meta, ele precisa contingenciar, ou seja, bloquear temporariamente parte das despesas previstas no Orçamento.
Pelas regras atuais, segundo a Agência Senado, esse bloqueio é obrigatório quando há risco de o resultado ficar abaixo do piso da meta. Em 2027, por exemplo, o piso é um superávit de 0,25% do PIB. Se a previsão estiver dentro da margem de tolerância, mesmo abaixo do centro, o governo não precisa bloquear.
Os bloqueios costumam recair sobre as despesas discricionárias, que o governo pode administrar, como investimentos e custeio da máquina pública. A maior parte do Orçamento é formada por despesas obrigatórias, como aposentadorias e salários, que não podem ser bloqueadas.
O que muda com o ajuste aprovado no Senado?
O PLP 299/2026 mexe em três pontos centrais do sistema, segundo a Agência Senado.
O primeiro é o limite de gastos em anos de aperto. A partir de 2027, nos anos em que o governo adotar medidas de contenção e bloqueio adicional de despesas, o crescimento dos gastos acima da inflação fica limitado a 2%, e não a 2,5%. A redução vale só para aquele ano e não muda o cálculo dos anos seguintes.
O segundo são os bloqueios. O governo poderá contingenciar despesas para buscar o centro da meta, e não apenas o piso. Em 2027, isso significa poder bloquear gastos para tentar chegar a 0,5% do PIB, mesmo que a previsão já esteja acima de 0,25%.
O terceiro é a receita. O projeto reduz benefícios tributários, como isenções, créditos e regimes especiais, e permite novas restrições à compensação de tributos. Ficam de fora, entre outros, os incentivos à indústria de informática e semicondutores e a compra de veículos por pessoas com deficiência ou autismo.
O governo estima que o conjunto de medidas melhore o resultado primário de 2027 em R$ 45,1 bilhões a R$ 56,1 bilhões. O projeto ainda abre um espaço extraordinário nas contas de 2026: até R$ 10,5 bilhões gastos com a subvenção ao diesel poderão ser desconsiderados na apuração da meta deste ano, por causa do efeito do conflito no Oriente Médio sobre os combustíveis.
Outro ponto é o dos supersalários. O texto fixa prazo de 120 dias para o Congresso analisar a regulamentação dos salários acima do teto no serviço público. No Executivo, parte da economia poderá ir para segurança pública e atendimento socioeducativo.
E a regra de ouro?
O ajuste também mexe numa terceira regra fiscal, a chamada regra de ouro, prevista na Constituição. Ela proíbe o governo de se endividar para pagar despesas correntes, como salários, custeio e manutenção. Em tese, a dívida só pode financiar investimentos.
Segundo a Agência Senado, o relator estima que o projeto melhore em R$ 100 bilhões a margem da regra de ouro, com a desvinculação de recursos que hoje têm destino específico. A agência registra, porém, que o texto não detalha como essa desvinculação será feita.
O que muda para os estados?
O projeto também afeta os repasses da União aos estados. Pelo texto aprovado, os valores da Lei Kandir, que compensam os estados pela isenção de ICMS nas exportações, caem de R$ 4 bilhões para R$ 1 bilhão por ano entre 2027 e 2030. A diferença, de R$ 12 bilhões, será paga até 2037, em parcelas anuais.
Para o governo federal, o adiamento alivia as contas dos próximos anos. Para os estados, significa receber menos agora e o restante só na próxima década.
O que dizem os defensores e os críticos?
Para o relator, senador Eduardo Braga (MDB-AM), o ajuste é necessário para que o Orçamento de 2027 seja realista e executável, adequando as despesas à capacidade de pagamento do Estado.
A oposição critica o projeto por transferir parte do custo aos estados, com a redução dos repasses da Lei Kandir, e por aumentar a carga tributária com o corte de benefícios, sem conter de forma estrutural o crescimento das despesas. O líder da oposição, Rogerio Marinho (PL-RN), disse que a oposição apresentou uma alternativa com resultado de R$ 75 bilhões sem aumento de impostos.
O debate reflete uma questão antiga: se o equilíbrio das contas deve vir mais do corte de gastos ou do aumento da arrecadação. O arcabouço, por desenho, combina os dois, porque o limite de despesas depende do crescimento da receita.
Por que isso importa para você?
As regras fiscais parecem distantes do dia a dia, mas afetam o bolso de várias formas. Quando o mercado desconfia da capacidade do governo de cumprir as metas, cobra juros maiores para financiar a dívida pública, e o dólar tende a subir. Foi o que aconteceu nesta semana, quando a moeda americana chegou ao maior nível desde junho de 2025.
Juros mais altos para o governo acabam se refletindo no crédito para famílias e empresas. Por isso, regras fiscais críveis e cumpridas ajudam, com o tempo, a reduzir o custo do dinheiro na economia.
Do outro lado, regras mais apertadas limitam a expansão de gastos públicos, o que pode afetar investimentos e programas do governo nos anos de aperto. O equilíbrio entre esses dois efeitos é o centro do debate sobre o ajuste no Congresso.
Quais são os próximos passos?
O Senado vota na terça-feira (17) os quatro destaques que ficaram pendentes. Depois, o texto segue para a Câmara dos Deputados, onde também precisa da maioria absoluta, de 257 votos, por ser lei complementar. Se a Câmara mudar o texto, ele volta ao Senado. Só depois vai à sanção.
O que muda pra você
Perguntas frequentes
O que é o arcabouço fiscal?
É o Regime Fiscal Sustentável, criado pela Lei Complementar 200/2023. Ele limita o crescimento dos gastos do governo e fixa metas anuais para o resultado das contas públicas.
Quanto os gastos podem crescer pelo arcabouço?
Até 70% do crescimento real da receita, sempre entre 0,6% e 2,5% acima da inflação.
Qual é a meta fiscal de 2027?
Um superávit primário de 0,5% do PIB, com tolerância entre 0,25% e 0,75%.
O que muda com o PLP 299/2026?
O limite de crescimento dos gastos cai para 2% nos anos de aperto, o governo pode bloquear mais despesas para buscar o centro da meta e benefícios tributários são reduzidos.
O ajuste já está valendo?
Não. O texto ainda depende dos destaques no Senado, da aprovação na Câmara e da sanção presidencial.